Showing posts with label PM. Show all posts

Wednesday, November 4, 2015

PENGISIAN KOMPENSASI PPN 1111

Posisi SPT PPN Anda Lebih Bayar? Anda wajib mencontreng II H. Anda bingung cara pencontrengannya? Saya sendiri kadang bingung untuk mengkompensasikannya, mana yang dicontreng?

Berikut adalah gambar yang saya coba buat mengenai alur pencontrengan dan penempatan kompensasi atas Lebih Bayar. 
Alur Pencontrengan Lebih Bayar SPT PPN 1111

Pencontrengan Lebih Bayar CheckBox type Cross dikompensasikan ini (II H) wajib dipilih. Bila tidak dipilih, maka saat pelaporan file *.csv-nya tanpa pencontrengan ini, pasti akan ditolak.

Saturday, September 26, 2015

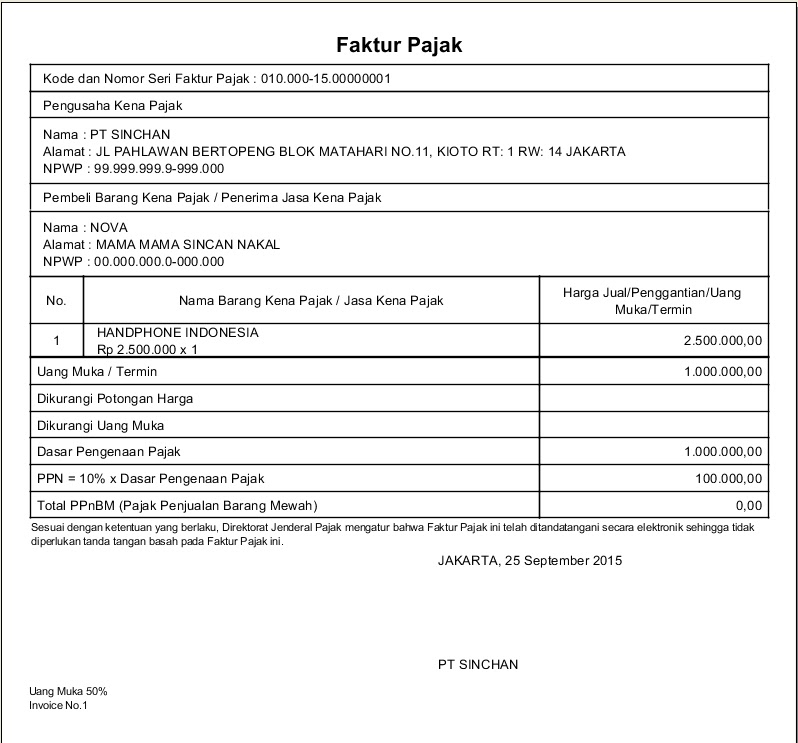
PENGISIAN EFAKTUR

Berdasarkan PER-16/PJ/2015 bahwa EFaktur dibuat menggunakan Aplikasi EFaktur yang mana dilengkapi dengan petunjuk penggunaannya (user manual) yang merupakan satu kesatuan dengan aplikasi atau sistem elektronik tersebut, sehingga tata cara pengisiannya tunduk kepada user manual.

Dari paragraf di atas dapat disimpulkan asalkan user manual tersebut tidak melanggar aturan diatas-atasnya maka tata cara pengisian faktur pajak tersebut dijadikan patokan.

Terdapat perbedaan tata cara pengisian EFaktur dengan Faktur sebelumnya (PER-24/PJ/2012) sebagaimana contoh berikut ini. Saya akan mencoba menampilkan hanya versi EFaktur.
1. Uang Muka/Termin/Angsuran

Tuesday, October 11, 2011

Mengenal Saat Penyetoran PPN


Kode Akun Pajak 411211 Untuk Jenis Pajak PPN Dalam Negeri(Sebagian*)

KODE
JENIS
SETORAN
JENIS SETORAN
KETERANGAN
Tanggal Jatuh Tempo
100
Setoran Masa PPN Dalam Negeri
untuk pembayaran pajak yang masih harus dibayar yang tercantum dalam SPT Masa PPN Dalam Negeri.
Akhir bulan berikutnya sebelum lapor SPT
101
Setoran PPN BKP tidak berwujud dari luar Daerah Pabean
untuk pembayaran PPN terutang atas pemanfaatan BKP tidak berwujud dari luar Daerah Pabean.
Tgl.15 bulan berikutnya
102
Setoran PPN JKP dari luar Daerah Pabean
untuk pembayaran PPN terutang atas Pemanfaatan JKP dari luar Daerah Pabean.
Tgl.15 bulan berikutnya
103
Setoran Kegiatan Membangun Sendiri
untuk pembayaran PPN terutang atas Kegiatan Membangun Sendiri.
Tgl.15 bulan berikutnya

104
Setoran Penyerahan Aktiva yang menurut tujuan semula tidak untuk diperjualbelikan
untuk pembayaran PPN terutang atas penyerahan aktiva yang menurut tujuan semula tidak untuk diperjualbelikan.
Akhir bulan berikutnya sebelum lapor SPT**
Setoran Atas Pengalihan Aktiva Dalam Rangka Restrukturisasi Perusahaan
untuk pembayaran PPN yang terutang atas pengalihan aktiva dalam rangka restrukturisasi perusahaan.
Akhir bulan berikutnya sebelum lapor SPT***


*Berdasarkan PER-38/PJ/2009
**Untuk sementara menurut saya. Alasannya karena belum menemukan aturannya & karena pelaporannya digabung di SPT PPN


Thursday, September 29, 2011

Pemakaian Sendiri &/ Pemberian Cuma-cuma

Sendiri BKP &/ JKP atau Pemberian Cuma-cuma adalah objek PPN sebagaimana tertera dalam batang tubuh UU PPN Pasal 1A.

Pasal 1A
(1) Yang termasuk dalam pengertian penyerahan Barang Kena Pajak adalah:
a. penyerahan hak atas Barang Kena Pajak karena suatu perjanjian;
b. pengalihan Barang Kena Pajak karena suatu perjanjian sewa beli dan/atau perjanjian sewa guna usaha (leasing);
c. penyerahan Barang Kena Pajak kepada pedagang perantara atau melalui juru lelang;
d. pemakaian sendiri dan/atau pemberian cuma-cuma atas Barang Kena Pajak;
e. Barang Kena Pajak berupa persediaan dan/atau aktiva yang menurut tujuan semula tidak untuk diperjualbelikan, yang masih tersisa pada saat pembubaran perusahaan;
f. penyerahan Barang Kena Pajak dari pusat ke cabang atau sebaliknya dan/atau penyerahan Barang Kena Pajak antar cabang;
g. penyerahan Barang Kena Pajak secara konsinyasi; dan
h. penyerahan Barang Kena Pajak oleh Pengusaha Kena Pajak dalam rangka perjanjian pembiayaan yang dilakukan berdasarkan prinsip syariah, yang penyerahannya dianggap langsung dari Pengusaha Kena Pajak kepada pihak yang membutuhkan Barang Kena Pajak.

Sunday, May 29, 2011

PPN DIBIAYAKAN

Bagi WP yang dalam menghitung laba atau rugi usaha menggunakan pembukuan, sehubungan dengan PPN, ada yang PKP dan ada juga yang belum/bukan PKP.